
Versicherungen für Selbstständige und Gründerinnen
Du trägst Risiken oft gleichzeitig privat und gewerblich: Ein Fehler löst Ansprüche aus, ein Ausfall stoppt den Umsatz, und die Fixkosten laufen weiter. Hier siehst du, in welcher Reihenfolge du dich absicherst und was dabei wirklich zählt.
In dieser Reihenfolge sicherst du dich ab
Erst das, was dich umwerfen kann. Dann Werte, Ausfall und Recht. Zuletzt die Vorsorge, sobald die Basis steht.
- Mehr dazu
Krankenversicherung
Gesetzlich oder privat: Als Selbstständige entscheidest du selbst, wie du versichert bist und ab welchem Tag bei Krankheit Geld fließt.
- Mehr dazu
Berufsunfähigkeitsversicherung
Dein Einkommen, wenn du deinen Beruf aus gesundheitlichen Gründen länger nicht ausüben kannst. Unser Schwerpunkt.
- Mehr dazu
Krankentagegeld
Die Lücke zwischen dem ersten Krankheitstag und dem Tag, ab dem Geld kommt. Starttag und Tagessatz sind Rechenwerte, keine Wunschzahlen.
- Mehr dazu
Betriebs- und Berufshaftpflicht
Wenn du bei anderen einen Schaden verursachst: an Personen, an Sachen oder nur am Geld. Welche du brauchst, hängt von deiner Arbeit ab.
- Mehr dazu
Sachwerte und Betriebsausfall
Technik, Einrichtung, Ware, und die Kosten, die weiterlaufen, wenn dein Betrieb stillsteht. Dazu Cyber, wenn Daten und Konten dein Geschäft tragen.
- Mehr dazu
Rechtsschutz
Anwalt, Gericht und Gutachter, wenn es zum Streit kommt, privat und im Betrieb. Wartezeiten und Ausschlüsse entscheiden öfter als der Beitrag.
- Mehr dazu
Altersvorsorge
Sobald die Basis steht: deine Versorgungslücke und Bausteine, die zu schwankendem Einkommen passen.
Drei Zahlen, bevor wir über Tarife reden
Mit diesen Werten wird aus Bauchgefühl eine Entscheidung. Sie bestimmen Rentenhöhe, Tagessatz, Versicherungssumme und Deckung.
Fixkosten pro Monat
Miete, Kredite, Versicherungen, Tools, Leasing und private Entnahme: alles, was auch dann weiterläuft, wenn du nicht arbeiten kannst.
Umsatz pro Tag oder Projektwert
Was dich ein Stillstand täglich kostet. Daraus folgt, wie viel Ausfallschutz du brauchst und ab wann.
Neuwert deiner Ausstattung
Was du heute für Technik, Einrichtung, Werkzeug und Ware neu bezahlen müsstest. Nicht der damalige Kaufpreis.
Fünf Stellen im Vertrag, die wir immer zuerst lesen
Viele Angebote wirken ähnlich, bis du die Stellen liest, die später über Leistung oder Streit entscheiden.
- Tätigkeitsbeschreibung
- Was du wirklich tust, muss im Vertrag stehen, inklusive Nebenleistungen, Tools und Einsatzorten. Einer der häufigsten Streitpunkte im Schadenfall.
- Ausschlüsse
- Was ausdrücklich nicht versichert ist, zum Beispiel Vorsatz, Vertragsstrafen oder bestimmte Tätigkeiten.
- Sublimits
- Nicht alles, was mitversichert klingt, ist in voller Höhe drin. Einzelne Positionen sind oft gedeckelt.
- Obliegenheiten
- Pflichten, die du einhalten musst, damit der Schutz gilt, etwa Datensicherung oder Sicherungstechnik.
- Selbstbehalte, Wartezeiten, Meldefristen
- Was du im Fall selbst trägst, ab wann der Schutz greift und bis wann du einen Schaden melden musst.
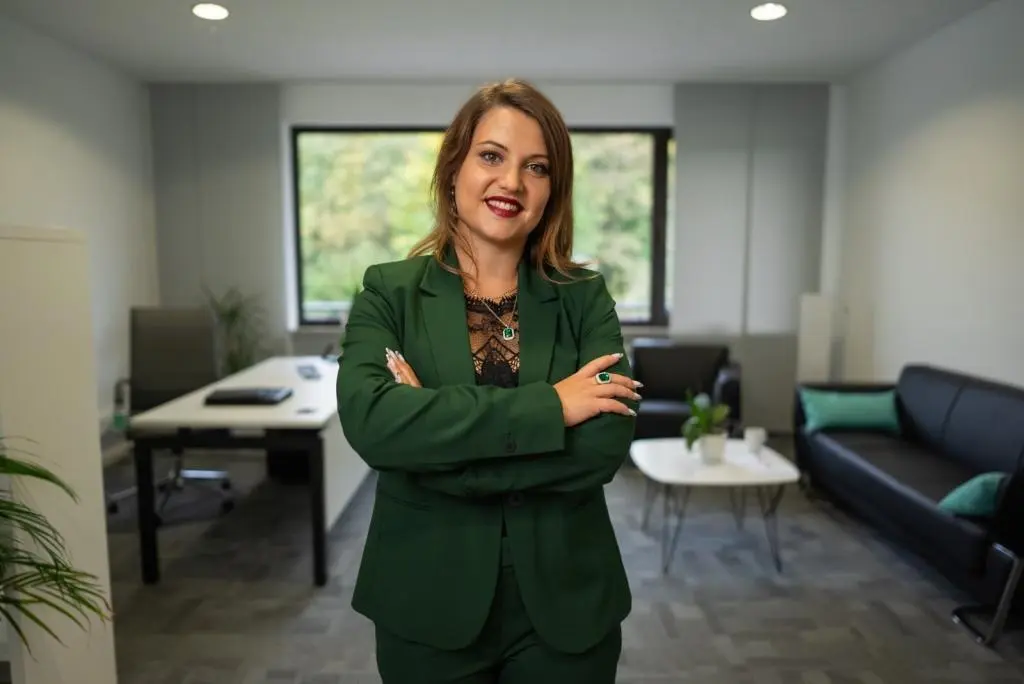
Unabhängig, bundesweit, auf Augenhöhe
Ich bin an keine Versicherungsgesellschaft gebunden und berate dich frei und ehrlich. Mein Anspruch: Beratung auf Augenhöhe und Vertrauen statt Verkaufsdruck. Du verstehst die Bedingungen und entscheidest ohne Druck.
Ich bin für dich da, bundesweit per Telefon oder Online-Meeting. Als zweifache Mutter und Selbstständige weiß ich, wie sich Verantwortung anfühlt, und warum eine stabile Absicherung keine Kür ist, sondern Basis-Sicherheit.
Angelina Römisch, unabhängige Versicherungsmaklerin (Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-KEE6-CR6IW-92). Im Innendienst: Christina Hartung und Elisabeth Felinger.
Existenz-Check oder Erstgespräch
Du beantwortest sieben kurze Fragen in zwei bis drei Minuten, oder du buchst direkt ein Erstgespräch. Kostenlos, ohne Abschlusszwang.
Deine Zahlen klären
Fixkosten, Einkommen, vorhandene Verträge und deine Tätigkeit in Klartext. Daraus folgt, was du absichern musst, nicht aus dem Bauchgefühl.
Bedingungen lesen
Wir vergleichen Angebote am Markt nach den Stellen, die im Leistungsfall entscheiden, und erklären sie dir in normalem Deutsch.
Antrag und Betreuung
Antrag sauber dokumentiert, danach bleiben wir Ansprechpartnerinnen: bei Fragen, im Leistungsfall und wenn sich dein Leben ändert.
Häufige Fragen
Kurz beantwortet. Alles Weitere klären wir im Gespräch.
Welche Versicherung brauche ich als Gründerin zuerst?
Zuerst das, was deine Existenz trifft: die Krankenversicherung, dein Einkommen bei Krankheit (Krankentagegeld und Berufsunfähigkeit) und die Haftpflicht für Schäden bei Dritten. Sachwerte, Betriebsausfall, Cyber und Rechtsschutz kommen danach, je nach Betrieb.
Brauche ich Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflicht deckt Personen- und Sachschäden bei Dritten. Wenn dein Hauptfehlerbild ein reiner Vermögensschaden ist, also finanzieller Schaden ohne Personen- oder Sachschaden, brauchst du zusätzlich eine Berufs- oder Vermögensschadenhaftpflicht. Viele Gründungen brauchen am Ende beide Bausteine.
Wie oft sollte ich meine Versicherungen prüfen?
Einmal im Jahr und bei jedem Auslöser: neues Angebot, deutlich mehr Umsatz, neue Mitarbeitende, neuer Standort, neue Tools oder neue Länder.
Kostet mich der Existenz-Check etwas?
Nein. Der Check und die erste Einschätzung sind für dich kostenlos und unverbindlich. Es gibt keinen Abschlusszwang. Ob und wie du nach der Einschätzung weitermachst, entscheidest allein du.
Berät Queensservices nur in der Region?
Nein. Ich bin für dich da, bundesweit per Telefon oder Online-Meeting. Gerne stimme ich gemeinsam mit dir einen geeigneten Termin ab.
Was heißt unabhängige Maklerin?
Ich bin an keine Versicherungsgesellschaft gebunden und arbeite mit Erlaubnis nach § 34d Abs. 1 GewO. Wir vergleichen Lösungen am Markt und entscheiden über Bedingungen, nicht über Produktnamen.
Weitere Themen
Zum Weiterlesen im Blog
- Checkliste: Versicherungen für Gründerinnen 2026Haftung, Sachwerte, Ausfall, Cyber, Gesundheit in der richtigen Reihenfolge
- Gründerinnen Versicherung Checkliste 2026Drei Basiszahlen und fünf Vertragsstellen
- Alle Beiträge zu gewerblichen VersicherungenKategorie im Blog
Was schützt dein Einkommen wirklich?
Starte den kostenlosen Existenz-Check in zwei bis drei Minuten. Im Anschluss bekommst du eine persönliche Einschätzung, was für dich wirklich sinnvoll ist. Oder du buchst gleich ein Erstgespräch.