
Berufsunfähigkeitsversicherung für Selbstständige
Eine Berufsunfähigkeitsversicherung zahlt dir eine monatliche Rente, wenn du deinen zuletzt ausgeübten Beruf aus gesundheitlichen Gründen voraussichtlich dauerhaft nicht mehr ausüben kannst. Sie sichert dein Einkommen, nicht nur Unfälle. Unser Schwerpunkt.
Was die BU leistet, und was nicht
Sie greift nicht bei jeder Krankheit, sondern nach einer klaren Definition im Bedingungswerk.
Du vereinbarst eine BU-Rente. Wenn du die Voraussetzungen erfüllst, zahlt der Versicherer diese Rente monatlich bis zum vereinbarten Endalter oder bis du wieder leistungsfähig bist. Ob du berufsunfähig bist, entscheidet nicht dein Gefühl, sondern die Definition im Vertrag: ab welchem Grad und für welchen Zeitraum deine Einschränkung vorliegen muss. „Dauerhaft“ wird häufig über einen Prognosezeitraum von sechs Monaten geregelt.
Hier entstehen die häufigsten Missverständnisse: Eine Unfallversicherung zahlt nur, wenn ein Unfall im Sinne der Bedingungen vorliegt. Viele lange Ausfälle entstehen aber durch Krankheit. Die gesetzliche Erwerbsminderungsrente schaut auf deine Erwerbsfähigkeit am allgemeinen Arbeitsmarkt, nicht auf deinen konkreten Beruf, und ist oft strenger.
Wenn dein Umsatz stark an deiner Person hängt, wird die Einkommenslücke schnell existenziell. Dann muss die BU-Rente zur realen Kostenbasis passen: Fixkosten plus Lebenshaltung minus das, was im Ernstfall verlässlich da wäre.
Wie hoch ist deine Einkommenslücke?
Die BU-Rente folgt aus einer Zahl: dem, was dir im Monat fehlt, wenn dein Einkommen wegfällt. Schieb die Regler auf deine Werte.
Netto gedacht, alle Beträge im Monat. Rücklagen zählen hier nicht als Einnahme, sie sind irgendwann aufgebraucht.
Sechs Stellen im Vertrag, die über Leistung oder Streit entscheiden
Diese Punkte prüfen wir immer und erklären sie dir in normalem Deutsch.
- Leistungsdefinition und Prognosezeitraum
- Ab wann gilt dein Zustand als voraussichtlich dauerhaft, und ab welchem Grad der Einschränkung wird gezahlt?
- Verweisung
- Darf der Versicherer dich auf eine andere Tätigkeit verweisen, und unter welchen Voraussetzungen?
- Nachprüfung
- Wie wird später geprüft, ob du wieder arbeiten kannst, und welche Mitwirkung wird von dir erwartet?
- Ausschlüsse und Risikozuschläge
- Gibt es Ausschlüsse für Vorerkrankungen, und sind sie eng und verständlich formuliert?
- Dynamik und Rentensteigerung
- Steigen Rente und Beitrag, damit die Absicherung über eine lange Laufzeit nicht an Kaufkraft verliert?
- Berufsbild im Vertrag
- Passt deine Tätigkeit zum Antrag, inklusive Selbstständigkeit, Teamführung und körperlicher Anteile? Sonst wird die Leistungsprüfung zäh.
Drei Situationen, in denen sich zeigt, ob der Abschluss gut war
Aus der Beratungspraxis.
- Dein Umsatz hängt an dirDann entscheiden die richtige Rentenhöhe und eine passende Beschreibung deiner Aufgaben, nicht nur „selbstständig“ als Stichwort.
- Vom Fachjob in die LeitungsrolleTätigkeitsanteile und Verantwortung verändern sich. Passt das nicht mehr zum Vertrag, wird es bei Einstufung und Leistungsprüfung unnötig schwierig.
- Vorgeschichte bei Rücken oder PsycheDann zählt, dass du Diagnosen und Zeiträume belegen kannst und den Antrag nicht auf gut Glück stellst. Eine Vorabprüfung kann sinnvoll sein.
Das bringst du zum Gespräch mit
Je besser vorbereitet, desto schneller und sauberer der Abschluss.
- Eine Liste deiner Fixkosten: Miete, Kredite, Versicherungen, Unterhalt, Tools, Leasing.
- Einkommensnachweise, bei Selbstständigen auch BWA oder Steuerbescheid, damit die Rente realistisch bleibt.
- Deine Tätigkeitsbeschreibung in zehn bis fünfzehn Sätzen, so dass eine fremde Person sie versteht.
- Eine Gesundheitsübersicht der letzten Jahre, am besten mit Arztbriefen oder Auszügen, statt aus dem Kopf.
- Bestehende Policen (BU, Unfall, Krankentagegeld), damit Bausteine nicht doppelt laufen oder Lücken bleiben.
- Deinen gewünschten Rentenbeginn und die Frage, wie flexibel die Beiträge bleiben müssen.
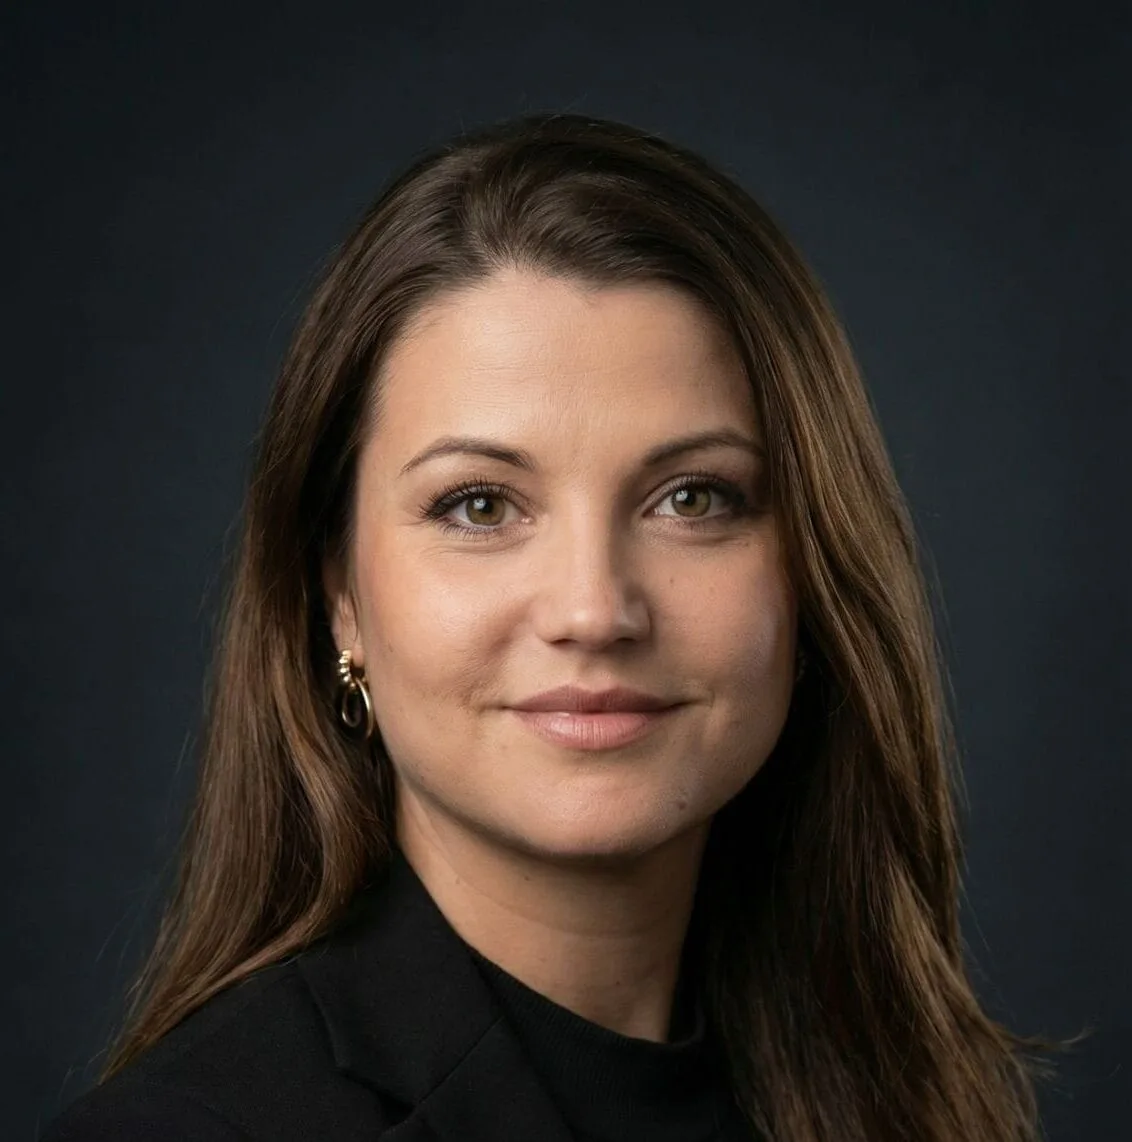
Unabhängig, bundesweit, auf Augenhöhe
Ich bin an keine Versicherungsgesellschaft gebunden und berate dich frei und ehrlich. Mein Anspruch: Beratung auf Augenhöhe und Vertrauen statt Verkaufsdruck. Du verstehst die Bedingungen und entscheidest ohne Druck.
Ich bin für dich da, bundesweit per Telefon oder Online-Meeting. Als zweifache Mutter und Selbstständige weiß ich, wie sich Verantwortung anfühlt, und warum eine stabile Absicherung keine Kür ist, sondern Basis-Sicherheit.
Angelina Römisch, unabhängige Versicherungsmaklerin (Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-KEE6-CR6IW-92). Im Innendienst: Christina Hartung und Elisabeth Felinger.
Existenz-Check oder Erstgespräch
Du beantwortest sieben kurze Fragen in zwei bis drei Minuten, oder du buchst direkt ein Erstgespräch. Kostenlos, ohne Abschlusszwang.
Deine Zahlen klären
Fixkosten, Einkommen, vorhandene Verträge und deine Tätigkeit in Klartext. Daraus folgt, was du absichern musst, nicht aus dem Bauchgefühl.
Bedingungen lesen
Wir vergleichen Angebote am Markt nach den Stellen, die im Leistungsfall entscheiden, und erklären sie dir in normalem Deutsch.
Antrag und Betreuung
Antrag sauber dokumentiert, danach bleiben wir Ansprechpartnerinnen: bei Fragen, im Leistungsfall und wenn sich dein Leben ändert.
Häufige Fragen
Kurz beantwortet. Alles Weitere klären wir im Gespräch.
Wann gilt man als berufsunfähig?
Wenn du deinen zuletzt ausgeübten Beruf aus gesundheitlichen Gründen voraussichtlich dauerhaft nicht mehr ausüben kannst. Ab welchem Grad und für welchen Prognosezeitraum, steht in den Bedingungen deines Vertrags. Häufig sind das sechs Monate.
Was ist der Unterschied zur Unfallversicherung?
Eine Unfallversicherung zahlt grundsätzlich nur, wenn ein Unfall im Sinne der Bedingungen vorliegt. Die BU greift vor allem bei Krankheit, also bei den meisten langen Ausfällen.
Wie hoch sollte meine BU-Rente sein?
So hoch wie deine Einkommenslücke: Fixkosten plus realistische Lebenshaltung pro Monat minus das, was im Ernstfall verlässlich da wäre, etwa Rücklagen oder Partnereinkommen. Dazu eine Dynamik gegen Kaufkraftverlust.
Was, wenn ich Vorerkrankungen habe?
Dann bereiten wir Diagnosen, Behandlungen und Zeiträume schriftlich auf und wählen eine passende Antragsstrategie, zum Beispiel mit einer Vorabprüfung, damit du keine unnötigen Ablehnungen produzierst. Ist eine BU nicht darstellbar, prüfen wir Alternativen wie die Grundfähigkeitsversicherung.
Brauche ich neben der BU auch Krankentagegeld?
Oft ja. Das Krankentagegeld schließt die Lücke bei Arbeitsunfähigkeit ab einem festgelegten Tag, die BU ist auf längere, voraussichtlich dauerhafte Einschränkungen ausgerichtet. Beide folgen einer anderen Leistungslogik.
Kostet mich der Existenz-Check etwas?
Nein. Der Check und die erste Einschätzung sind für dich kostenlos und unverbindlich. Es gibt keinen Abschlusszwang. Ob und wie du nach der Einschätzung weitermachst, entscheidest allein du.
Berät Queensservices nur in der Region?
Nein. Ich bin für dich da, bundesweit per Telefon oder Online-Meeting. Gerne stimme ich gemeinsam mit dir einen geeigneten Termin ab.
Weitere Themen
Zum Weiterlesen im Blog
- BU-Definition und Leistung der BerufsunfähigkeitsversicherungWas versichert ist und was im Vertrag zählt
- BU-Versicherung: Einkommenslücke und GesundheitsangabenSo gehst du beim Abschluss Schritt für Schritt vor
- BU Beratung 2026: Einkommenslücke prüfen und AntragsstrategieWelche Fragen du in der Beratung stellen solltest
- Alle Beiträge zur BerufsunfähigkeitKategorie im Blog
Was schützt dein Einkommen wirklich?
Starte den kostenlosen Existenz-Check in zwei bis drei Minuten. Im Anschluss bekommst du eine persönliche Einschätzung, was für dich wirklich sinnvoll ist. Oder du buchst gleich ein Erstgespräch.