
Altersvorsorge für Selbstständige
Als Selbstständige zahlst du oft nicht automatisch in die gesetzliche Rente ein, und dein Einkommen schwankt. Deine Vorsorge braucht deshalb einen sicheren Sockel, Flexibilität bei den Beiträgen und zuerst den Schutz deiner Arbeitskraft.
Drei Töpfe, drei Aufgaben
Bausteine nach Funktion wählen, nicht nach Prospekt.
- Sicherer Sockel
- Für einige Selbstständige gibt es Pflichtsysteme wie Versorgungswerke, andere können freiwillig in die gesetzliche Rentenversicherung einzahlen. Die Frage: Wie stabil soll der Sockel sein, und wie flexibel musst du mit Beiträgen bleiben?
- Basisrente
- Auf eine lebenslange Rente ausgerichtet und steuerlich im Rahmen der geltenden Höchstbeträge als Vorsorgeaufwand berücksichtigt. Ein Vorteil für Disziplin, ein Nachteil, wenn du maximale Verfügbarkeit brauchst: Sie ist kein Tagesgeldkonto.
- Flexible Vorsorge
- Ein Investmentbaustein, mit dem du Beiträge anpassen, eine Liquiditätsreserve halten und später Entnahmen steuern kannst. Dazu gehört eine klare Regel für Marktphasen, damit du nicht im falschen Moment stoppst.
Sechs Stellen im Vertrag, die wir prüfen
Kosten und Garantien sind nur der Anfang.
- Kosten über die gesamte Laufzeit, nicht nur im ersten Jahr.
- Garantien und was sie an Rendite kosten.
- Rentenfaktor und Verrentungsregeln: Wie wird aus dem Kapital später eine Rente?
- Hinterbliebenenoptionen für Partner und Kinder.
- Beitragsdynamik gegen Kaufkraftverlust über zwanzig oder dreißig Jahre.
- Anpassbarkeit bei Einnahmeschwankungen: Beiträge aussetzen, senken, erhöhen.
Zwei Situationen, in denen Beratung den Unterschied macht
Starre Modelle scheitern an der Realität von Selbstständigen.
- Du verdienst gut, aber unregelmäßigWir legen zuerst einen Mindestbeitrag fest, den du auch in schwächeren Monaten hältst. Den Rest schiebst du in flexible Bausteine, wenn Umsatz da ist.
- Dein Einkommen hängt komplett an dirDann prüfen wir parallel den Einkommensschutz. Fällst du länger aus, stoppst du Beiträge und greifst Rücklagen an. Genau das soll die Berufsunfähigkeitsversicherung verhindern.
- Du willst mit einem klaren Zielbild startenBring drei Dinge mit: aktuelle Fixkosten pro Monat, eine Übersicht über vorhandene Verträge und Ansprüche, und eine realistische Vorstellung, wann du kürzertreten willst und welches Monatsnetto du dann brauchst.
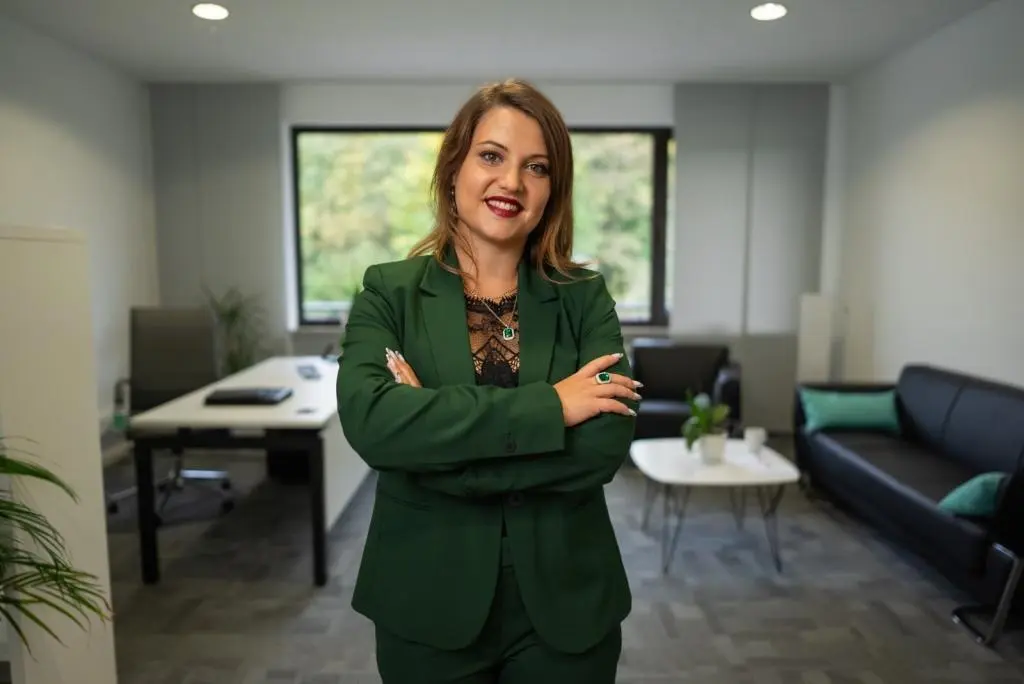
Unabhängig, bundesweit, auf Augenhöhe
Ich bin an keine Versicherungsgesellschaft gebunden und berate dich frei und ehrlich. Mein Anspruch: Beratung auf Augenhöhe und Vertrauen statt Verkaufsdruck. Du verstehst die Bedingungen und entscheidest ohne Druck.
Ich bin für dich da, bundesweit per Telefon oder Online-Meeting. Als zweifache Mutter und Selbstständige weiß ich, wie sich Verantwortung anfühlt, und warum eine stabile Absicherung keine Kür ist, sondern Basis-Sicherheit.
Angelina Römisch, unabhängige Versicherungsmaklerin (Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-KEE6-CR6IW-92). Im Innendienst: Christina Hartung und Elisabeth Felinger.
Existenz-Check oder Erstgespräch
Du beantwortest sieben kurze Fragen in zwei bis drei Minuten, oder du buchst direkt ein Erstgespräch. Kostenlos, ohne Abschlusszwang.
Deine Zahlen klären
Fixkosten, Einkommen, vorhandene Verträge und deine Tätigkeit in Klartext. Daraus folgt, was du absichern musst, nicht aus dem Bauchgefühl.
Bedingungen lesen
Wir vergleichen Angebote am Markt nach den Stellen, die im Leistungsfall entscheiden, und erklären sie dir in normalem Deutsch.
Antrag und Betreuung
Antrag sauber dokumentiert, danach bleiben wir Ansprechpartnerinnen: bei Fragen, im Leistungsfall und wenn sich dein Leben ändert.
Häufige Fragen
Kurz beantwortet. Alles Weitere klären wir im Gespräch.
Muss ich als Selbstständige in die gesetzliche Rente einzahlen?
Für einige Berufe gibt es Pflichtsysteme wie Versorgungswerke. Andere Selbstständige zahlen nicht automatisch ein, können aber freiwillig in die gesetzliche Rentenversicherung einzahlen. Ob das als Sockel passt, klären wir im Gespräch.
Lohnt sich die Basisrente?
Wenn du eine lebenslange Rente mit steuerlicher Berücksichtigung willst und auf Verfügbarkeit verzichten kannst. Wir schauen nicht zuerst auf den Steuervorteil, sondern auf die Logik: Rürup ist nicht wie ein Tagesgeldkonto verfügbar.
Wie finde ich meine Versorgungslücke?
Wunsch-Netto im Alter minus sichere Bausteine: vorhandene Ansprüche, Verträge, Rücklagen, eventuell Immobilien, alles in Monatsbeträgen gedacht. Die Differenz ist die Zahl, die du schließen musst.
Warum zuerst die Arbeitskraft absichern?
Weil ohne Einkommen jeder Sparplan bricht. Wenn du länger ausfällst, stoppst du Beiträge und greifst Rücklagen an. Deshalb gehören Berufsunfähigkeit und Krankentagegeld vor die Altersvorsorge.
Wie oft prüfe ich meine Vorsorge?
Einmal im Jahr und bei Auslösern: neue Leistung, deutlich mehr Umsatz, Elternzeit, neue Mitarbeitende, Standortwechsel.
Kostet mich der Existenz-Check etwas?
Nein. Der Check und die erste Einschätzung sind für dich kostenlos und unverbindlich. Es gibt keinen Abschlusszwang. Ob und wie du nach der Einschätzung weitermachst, entscheidest allein du.
Berät Queensservices nur in der Region?
Nein. Ich bin für dich da, bundesweit per Telefon oder Online-Meeting. Gerne stimme ich gemeinsam mit dir einen geeigneten Termin ab.
Weitere Themen
Zum Weiterlesen im Blog
- Altersvorsorge 2026: Versorgungslücke bei SelbstständigenSockel, Basisrente, flexible Vorsorge
- Alle Beiträge zur AltersvorsorgeKategorie im Blog
- Alle Beiträge zu Vorsorge und ZukunftKategorie im Blog
Was schützt dein Einkommen wirklich?
Starte den kostenlosen Existenz-Check in zwei bis drei Minuten. Im Anschluss bekommst du eine persönliche Einschätzung, was für dich wirklich sinnvoll ist. Oder du buchst gleich ein Erstgespräch.