
Start › Für Selbstständige und Gründerinnen › Grundfähigkeitsversicherung
Grundfähigkeitsversicherung für Selbstständige
Eine Grundfähigkeitsversicherung zahlt dir eine monatliche Rente, wenn du eine im Vertrag genau beschriebene körperliche oder geistige Fähigkeit verlierst, etwa Gehen, Sehen, Greifen oder Autofahren. Dein Beruf spielt dabei keine Rolle. Für viele Selbstständige mit körperlicher Arbeit ist sie die bezahlbare Alternative oder Ergänzung zur Berufsunfähigkeitsversicherung.
Was die Grundfähigkeitsversicherung leistet, und was nicht
Sie fragt nicht, ob du arbeiten kannst, sondern ob du etwas Bestimmtes noch kannst.
Du vereinbarst eine monatliche Rente. Verlierst du eine der versicherten Grundfähigkeiten so, wie es der Vertrag beschreibt, und zwar voraussichtlich für den vereinbarten Prognosezeitraum, zahlt der Versicherer diese Rente, solange der Verlust besteht, längstens bis zum vereinbarten Endalter. Typische Fähigkeiten sind Sehen, Hören, Sprechen, Gehen, Stehen, Treppensteigen, Sitzen, Knien und Bücken, Heben und Tragen, der Gebrauch der Hände, Autofahren sowie geistige Fähigkeiten wie Konzentration und eigenverantwortliches Handeln.
Der Unterschied zur Berufsunfähigkeitsversicherung liegt im Auslöser. Die BU prüft, ob du deinen zuletzt ausgeübten Beruf zu einem bestimmten Grad nicht mehr ausüben kannst. Die Grundfähigkeitsversicherung prüft eine klar beschriebene Fähigkeit, zum Beispiel ob du noch eine bestimmte Strecke ohne Pause gehen oder eine Treppe über ein Stockwerk steigen kannst. Das macht den Leistungsfall oft nachvollziehbarer, aber auch enger: Wer seinen Beruf nicht mehr ausüben kann, ohne eine Fähigkeit im Sinne des Katalogs verloren zu haben, bekommt nichts.
Für Selbstständige zählt die Zahl dahinter: Fällt dein Einkommen weg, laufen Fixkosten und Lebenshaltung weiter. Die Rente muss diese Lücke schließen, nicht einen Teil davon. Wie du die Lücke ausrechnest, zeigt der Rechner auf der BU-Seite.
Sechs Stellen im Vertrag, die über Leistung oder Streit entscheiden
Dieselben Fragen stellen wir bei jedem Angebot. Produktnamen sagen darüber nichts.
Katalog der Fähigkeiten
Wie viele Fähigkeiten sind versichert, und sind es die, von denen deine Arbeit abhängt? Für eine Friseurin zählen Hände, Stehen und Sehen, für einen Fahrer Autofahren und Sitzen.
Definition des Verlusts
Wie genau ist der Verlust beschrieben? Eine klare, messbare Beschreibung ist im Leistungsfall dein Vorteil. Vage Formulierungen führen zu Gutachterstreit.
Prognosezeitraum
Wie lange muss der Verlust voraussichtlich bestehen, bis gezahlt wird? Üblich sind sechs oder zwölf Monate. Kürzer ist besser für dich.
Psyche und Pflege
Sind Pflegebedürftigkeit und psychische Erkrankungen über Bausteine versicherbar, und unter welchen Voraussetzungen? Hier unterscheiden sich die Tarife am stärksten.
Nachversicherung und Dynamik
Kannst du die Rente ohne neue Gesundheitsprüfung erhöhen, wenn dein Einkommen steigt oder Familie dazukommt? Hält eine Dynamik die Rente auf dem Stand der Preise?
Gesundheitsfragen
Welche Fragen stellt der Versicherer, und wie weit zurück? Jede Antwort muss stimmen. Eine saubere Vorprüfung vor dem Antrag erspart dir später Streit um die Anzeigepflicht.
BU oder Grundfähigkeit: der Vergleich
Zwei Wege, dein Einkommen bei Gesundheitsproblemen zu sichern. Welcher passt, hängt von Tätigkeit, Gesundheit und Budget ab, und manchmal ist es die Kombination.
Berufsunfähigkeitsversicherung
- Auslöser: Du kannst deinen konkreten Beruf aus gesundheitlichen Gründen voraussichtlich dauerhaft nicht mehr ausüben.
- Stärke: deckt auch psychische Ursachen, die bei langen Ausfällen eine große Rolle spielen.
- Preis: hängt stark an der Berufsgruppe. Körperliche Berufe zahlen deutlich mehr als Bürotätigkeiten.
- Zugang: ausführliche Gesundheitsprüfung, Ausschlüsse und Zuschläge sind möglich.
Grundfähigkeitsversicherung
- Auslöser: Verlust einer Fähigkeit aus dem Katalog, unabhängig von deinem Beruf.
- Stärke: klare Definitionen, meist günstiger, keine Verweisung auf eine andere Tätigkeit.
- Lücke: psychische Erkrankungen nur eingeschränkt oder über Zusatzbausteine.
- Zugang: oft leichter, der Beitrag hängt weniger am Beruf.
Für wen die Grundfähigkeitsversicherung passt
Vier typische Fälle aus der Beratung.
- Handwerk, Pflege, Kosmetik, GastronomieKörperliche Berufe sind in der BU teuer eingestuft. Die Grundfähigkeitsversicherung kostet oft weniger und versichert genau die Fähigkeiten, von denen deine Arbeit abhängt.
- Die BU wurde abgelehnt oder ist zu teuerNach Vorerkrankungen oder bei hohem Beitrag ist sie die zweitbeste Lösung, und besser als gar keine Absicherung des Einkommens.
- Du willst die BU ergänzenEine kleinere BU-Rente plus Grundfähigkeitsschutz kann zusammen günstiger sein als eine hohe BU-Rente allein. Ob das aufgeht, rechnen wir mit deinen Zahlen.
- Dein Risiko liegt vor allem in der PsycheDann ist die Grundfähigkeitsversicherung die falsche erste Wahl. Hier prüfen wir die BU, bevor wir über Alternativen sprechen.
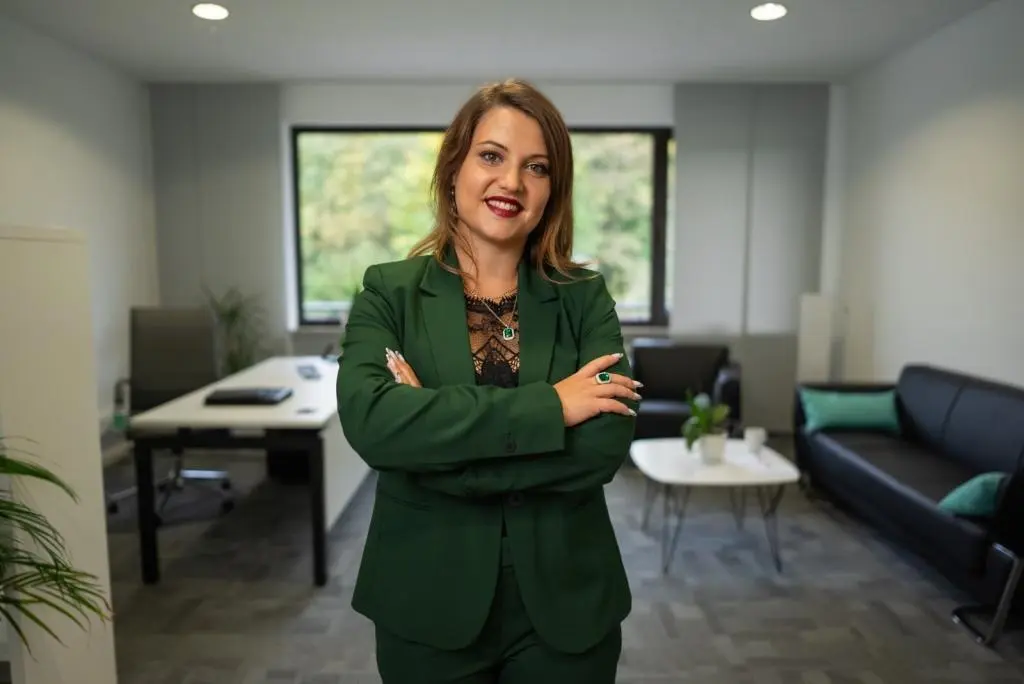
Unabhängig, bundesweit, auf Augenhöhe
Ich bin an keine Versicherungsgesellschaft gebunden und berate dich frei und ehrlich. Mein Anspruch: Beratung auf Augenhöhe und Vertrauen statt Verkaufsdruck. Du verstehst die Bedingungen und entscheidest ohne Druck.
Ich bin für dich da, bundesweit per Telefon oder Online-Meeting. Als zweifache Mutter und Selbstständige weiß ich, wie sich Verantwortung anfühlt, und warum eine stabile Absicherung keine Kür ist, sondern Basis-Sicherheit.
Angelina Römisch, unabhängige Versicherungsmaklerin (Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-KEE6-CR6IW-92). Im Innendienst: Christina Hartwig und Elisabeth Felinger.
Existenz-Check oder Erstgespräch
Du beantwortest sieben kurze Fragen in zwei bis drei Minuten, oder du buchst direkt ein Erstgespräch. Kostenlos, ohne Abschlusszwang.
Deine Zahlen klären
Fixkosten, Einkommen, vorhandene Verträge und deine Tätigkeit in Klartext. Daraus folgt, was du absichern musst, nicht aus dem Bauchgefühl.
Bedingungen lesen
Wir vergleichen Angebote am Markt nach den Stellen, die im Leistungsfall entscheiden, und erklären sie dir in normalem Deutsch.
Antrag und Betreuung
Antrag sauber dokumentiert, danach bleiben wir Ansprechpartnerinnen: bei Fragen, im Leistungsfall und wenn sich dein Leben ändert.
Häufige Fragen
Kurz beantwortet. Alles Weitere klären wir im Gespräch.
Was ist der Unterschied zwischen BU und Grundfähigkeitsversicherung?
Die BU zahlt, wenn du deinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kannst. Die Grundfähigkeitsversicherung zahlt, wenn du eine im Vertrag beschriebene Fähigkeit verlierst, unabhängig davon, ob du noch arbeiten könntest.
Zahlt die Grundfähigkeitsversicherung bei Depression oder Burnout?
In der Regel nicht über den Grundkatalog. Manche Tarife bieten Bausteine für psychische Erkrankungen, meist mit engen Voraussetzungen. Wenn das dein Hauptrisiko ist, prüfen wir zuerst die BU.
Wie hoch sollte die Rente sein?
So hoch wie deine monatliche Einkommenslücke: Fixkosten plus Lebenshaltung minus das, was im Ernstfall sicher weiterläuft. Rücklagen zählen nicht, sie sind irgendwann aufgebraucht.
Gibt es eine Gesundheitsprüfung?
Ja, aber meist mit weniger Fragen als bei der BU. Trotzdem gilt: Jede Angabe muss stimmen. Wir bereiten die Gesundheitsangaben gemeinsam vor, bevor der Antrag rausgeht.
Kann ich die Grundfähigkeitsversicherung auch als Gründerin abschließen?
Ja. Der Beitrag hängt weniger an deinem Beruf als bei der BU, deshalb ist sie auch in der Gründungsphase mit noch unklarem Einkommen gut planbar.
Kostet mich der Existenz-Check etwas?
Nein. Der Check und die erste Einschätzung sind für dich kostenlos und unverbindlich. Es gibt keinen Abschlusszwang. Ob und wie du nach der Einschätzung weitermachst, entscheidest allein du.
Berät Queensservices nur in der Region?
Nein. Ich bin für dich da, bundesweit per Telefon oder Online-Meeting. Gerne stimme ich gemeinsam mit dir einen geeigneten Termin ab.
Weitere Themen
Zum Weiterlesen im Blog
- BU-Versicherung 2026: Lücke zur gesetzlichen Absicherung
BU, Erwerbsunfähigkeit, Grundfähigkeit und Unfall im Vergleich - Krankentagegeld PKV 2026: Höhe, Karenzzeit, Nachweise
Die ersten Wochen eines Ausfalls - Alle Beiträge zur Krankenversicherung
Kategorie im Blog
Was schützt dein Einkommen wirklich?
Starte den kostenlosen Existenz-Check in zwei bis drei Minuten. Im Anschluss bekommst du eine persönliche Einschätzung, was für dich wirklich sinnvoll ist. Oder du buchst gleich ein Erstgespräch.
Telefon +49 1525 912 7277 · E-Mail info@queensservices.de · Zum Kontaktformular